은행사칭 융자 사기 핵심 정보와 실제 사례, 확인 방법 및 안전한 대응 절차를 정리했습니다. 운영자인 저에게 실제로 남겨진 대출 권유 음성메시지들입니다. 저는 융자를 신청하지 않았지만 발신자는 ‘사전 승인’, ‘낮은 고정금리’, ‘낮은 월 납입금’을 내세워 회신을 유도했습니다. 이전 FBI 사칭 사건에서 노출된 연락처와 신원정보가 재활용됐을 가능성도 배제할 수 없어 전화를 받거나 답하지 않았습니다.
은행사칭 융자 사기: 실제로 수신한 대출 권유 녹음
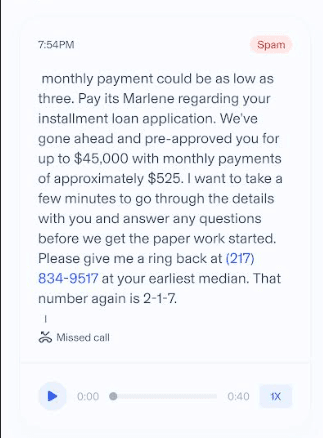
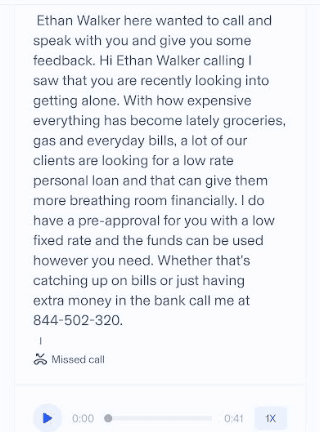
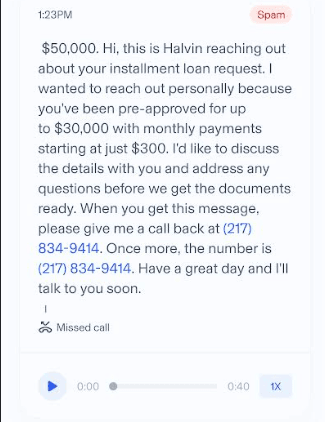
※ 화면에 표시된 번호로 연락하지 마십시오.
공통 수법과 실제 피해
세 메시지는 모두 신청하지 않은 대출을 이미 승인된 것처럼 꾸미고 지정 번호로 전화하게 만드는 방식입니다. 실제 피해도 보고됩니다. FBI IC3는 2024년 선불금 사기 신고 손실을 1억 207만 달러로 집계했습니다. 다만 이 금액에는 대출 외 선불금 사기도 포함됩니다. FTC는 이런 연락이 사회보장번호·생년월일·은행정보를 빼내거나 처리비·보험료를 먼저 요구하는 단계로 이어질 수 있다고 경고합니다.
안전하게 대응하는 방법
신청하지 않은 대출 연락에는 회신하지 말고 번호를 차단하십시오. 회사와 대출기관은 메시지 속 번호가 아닌 공식 웹사이트의 연락처로 별도 확인하고, 개인정보·은행정보·인증번호를 제공하지 마십시오. 선불 비용을 요구하면 즉시 대화를 중단하고 FTC의 ReportFraud.ftc.gov와 FBI의 IC3.gov에 신고하는 것이 안전합니다.
자료 출처
관련 안내: FTC에 신고하기